FARの頻出論点・出題範囲|Blueprintで確認できる出題エリア
FARの出題範囲は、AICPAが公表するBlueprint(試験仕様書)で定義されています。この記事では、Blueprintで示されているFARの大まかな構成を紹介します。詳細な出題比率や最新の変更点は、必ずAICPA公式サイトのBlueprintでご確認ください。
<この記事の対象者>・FARの出題範囲の全体像を先に知りたい方・学習の優先順位を考えたい方・公式Blueprintの読み方に迷っている方
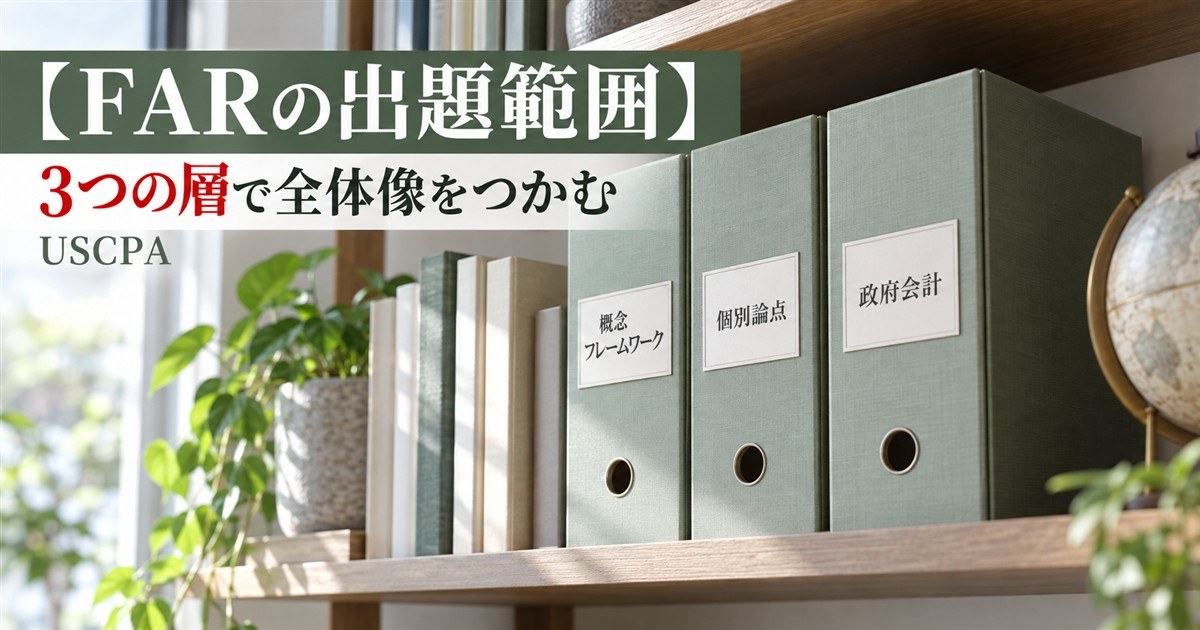
結論:大きくは「概念フレームワーク」「個別論点」「政府会計」の3層です
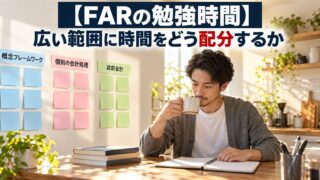
FARのBlueprintは、財務報告の概念フレームワークや会計基準設定の考え方を扱う部分、資産・負債・資本などの個別の会計処理を扱う部分、そして州・地方政府会計を扱う部分に大きく分かれています。この3層構造を先に頭に入れておくと、個別の論点がどこに位置づけられるかを把握しやすくなります。
学習の優先順位の考え方
出題比率は改定されることがあるため、この記事では固定の数字を示しません。学習を始める際は、まずAICPA公式のBlueprintを確認し、各エリアの配点比率を把握したうえで、比率の高い分野から重点的に学習する進め方が効率的です。
公式Blueprintの確認方法
AICPAの公式サイトでは、Core・Discipline各科目のBlueprintがPDF等で公開されています。予備校のテキストもこのBlueprintに沿って作られていますが、古い教材では改定内容が反映されていないことがあるため、最新版かどうかを確認してください。
よくある質問
Q. 政府会計はどのくらいの比重ですか?
A. 比重は改定されることがあるため、この記事では明言しません。AICPA公式のBlueprintで最新の比率を確認してください。
Q. 概念フレームワークは実務的な問題にも出ますか?
A. 個別の会計処理の背景にある考え方として、他の分野の問題を解く土台にもなります。最初にしっかり理解しておく価値があります。
あわせて読みたい
FARの難易度と合格率の目安、範囲が広いと言われる理由を整理しています。
FARの勉強法を、仕訳と図解を組み合わせる進め方で紹介しています。
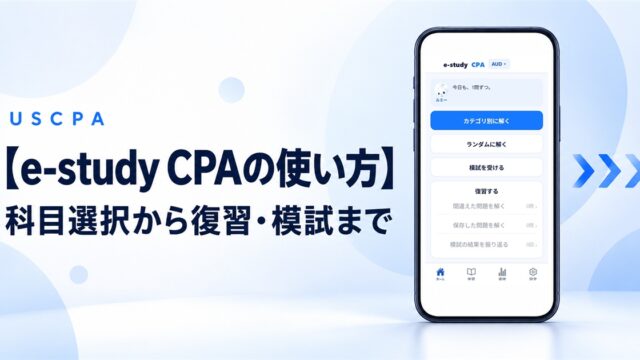
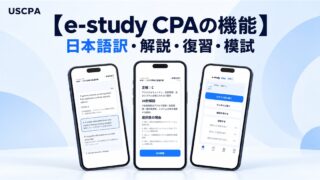
e-study CPAでできること・できないことを、機能ごとにまとめています。
記事全体を順番に読み進めたい方は、完全攻略マップをご覧ください。
FARの出題範囲を、大枠から把握する。
e-study CPAなら、FARの各カテゴリを選んで演習できます。
学び方を選ぶ
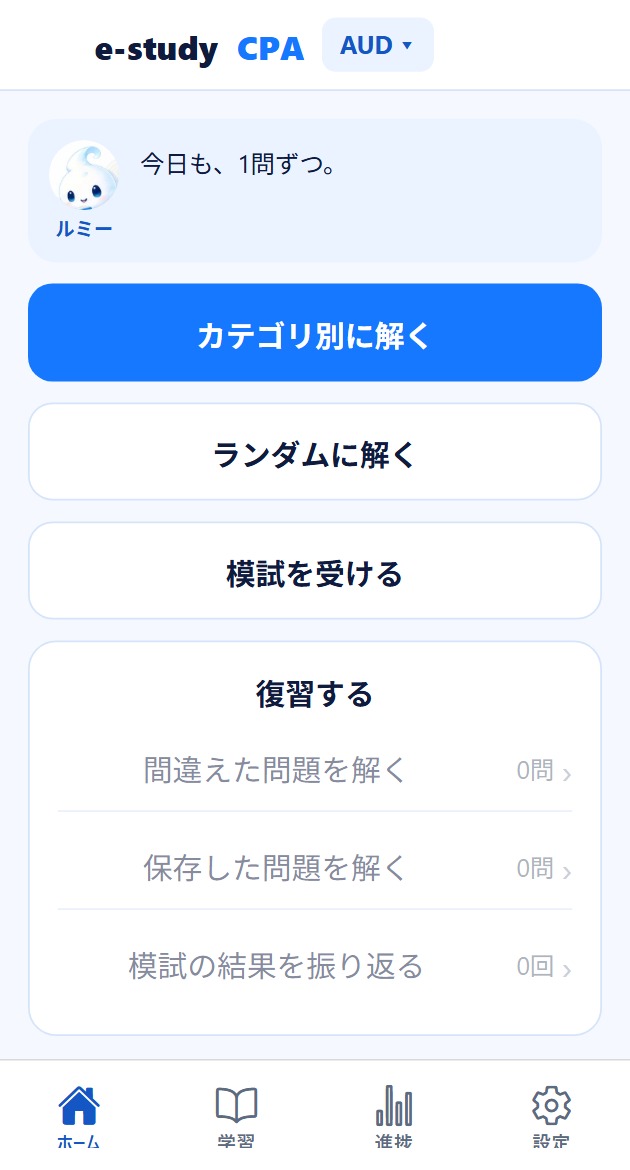
問題を解く
解説で理解する