BARの頻出論点・出題範囲|FARとの違いをBlueprintで確認する
BARの出題範囲は、AICPAが公表するBlueprint(試験仕様書)で定義されています。この記事では、BARの大まかな位置づけを紹介します。BAR・ISC・TCPはCore科目に比べて情報がまだ少ないため、詳細な出題比率や論点は必ずAICPA公式サイトのBlueprintでご確認ください。
<この記事の対象者>・BARの出題範囲の全体像を先に知りたい方・FARとの違いを把握したい方・公式Blueprintの読み方に迷っている方
結論:FARを土台に、より発展的な分析・複雑な取引を扱う科目です
BARは、FARで学ぶ財務会計の基礎を土台としながら、財務諸表分析や、より複雑な取引の会計処理など、発展的な内容を扱う科目として位置づけられています。具体的な出題エリアの名称や比率は改定されることがあるため、この記事では明言しません。
学習の優先順位の考え方
まずAICPA公式のBlueprintでBARの出題エリアと配点比率を確認し、FARと重なる部分は復習として、BAR特有の部分は新規学習として時間配分を分けて考えると、計画を立てやすくなります。
よくある質問
Q. FARの知識だけでBARに対応できますか?
A. FARの知識は土台になりますが、BAR特有の発展的な内容も出題されるため、FARの復習だけで完結するものではありません。
Q. Blueprintはどこで確認できますか?
A. AICPAの公式サイトで、Core・Discipline各科目のBlueprintが公開されています。学習を始める前に一度目を通しておくことをおすすめします。
あわせて読みたい
BARの難易度の考え方と合格率の目安、選ぶ前の判断材料を整理しています。
BARの勉強法を、FARの復習とBAR特有の論点を分けて計画する進め方で紹介しています。
FARの出題エリアを、公式のBlueprintで確認できる範囲で整理しています。
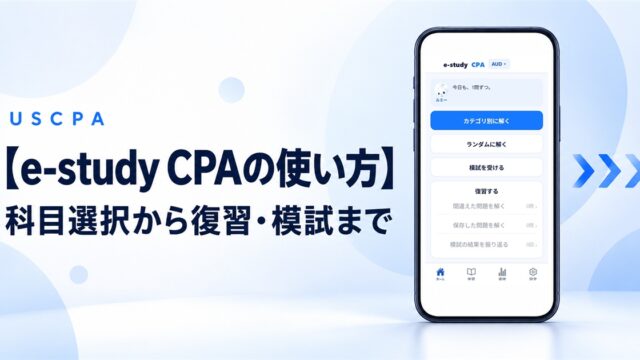
e-study CPAでできること・できないことを、機能ごとにまとめています。
記事全体を順番に読み進めたい方は、完全攻略マップをご覧ください。
BARの出題範囲を、大枠から把握する。
e-study CPAなら、BARのカテゴリを選んで演習できます。
学び方を選ぶ
問題を解く
解説で理解する